
貿易戰主導了2025年的經濟新聞,所有跡象顯示遠未結束。本文首先回顧了關稅成本主要由美國企業吸收的證據,然後評估全球貿易的韌性。
成本主要由美國企業吸收
自川普於2025年發起貿易戰以來,關於關稅最終成本由誰承擔的爭論始終未止。川普聲稱是外國企業為了保留美國市場份額而降低價格,從而吸收大部分衝擊。但經濟史表明,消費者遲早會以更高通膨的形式「買單」。
證據如何?除少數例外,外國出口商的利潤率基本得以保全;同時,消費者通膨有所上升,但迄今為止明顯較預期溫和。兩者結合顯示,現階段是美國企業吸收了大部分成本。
其他資料也佐證此判斷:進口價格指數2025年上漲0.7%,與2010年以來年均漲幅0.5%非常接近。誠然,某些產品類別(烈酒、木材、化妝品、鋼鐵、紡織品)價格顯著下跌,但屬例外,並未出現外國企業為保美國市場份額而普遍降價的現象。
此外,2025年全年通膨率2.8%,若無貿易戰,可能為2%,但遠低於部分人預期(平均關稅約15%時3.5%~4%)。這些資料顯示,成本轉嫁給消費者的程度並不高。
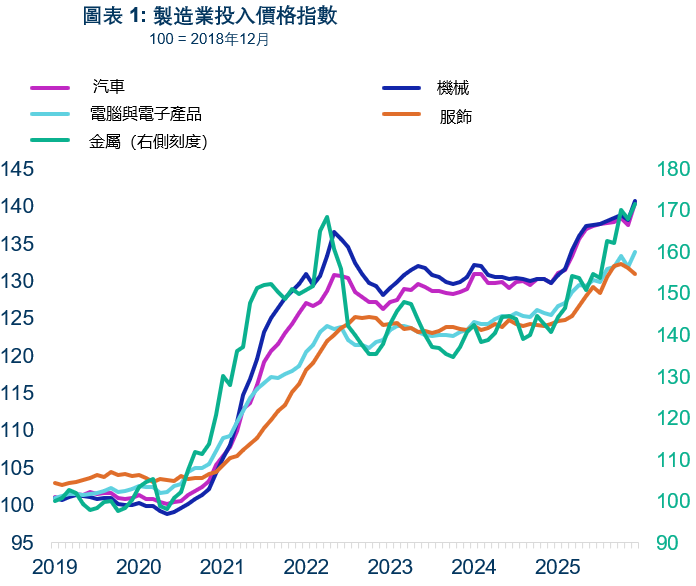
最後,受關稅影響嚴重的行業投入成本大幅上升(金屬加工20%、家電9%、汽車8%、機床和紡織品6%、電子5%),但多數行業毛利率停滯甚至萎縮。
Data for the graph in .xlsx format
資料來源:科法斯(Coface)根據勞工統計局、人口普查局及 Macrobond 的數據所作的計算。
乍看之下,這些研究發現或許有違直覺,畢竟美國經濟展現出相當的韌性。然而,儘管GDP持續成長,這並不代表所有企業都經營良好。
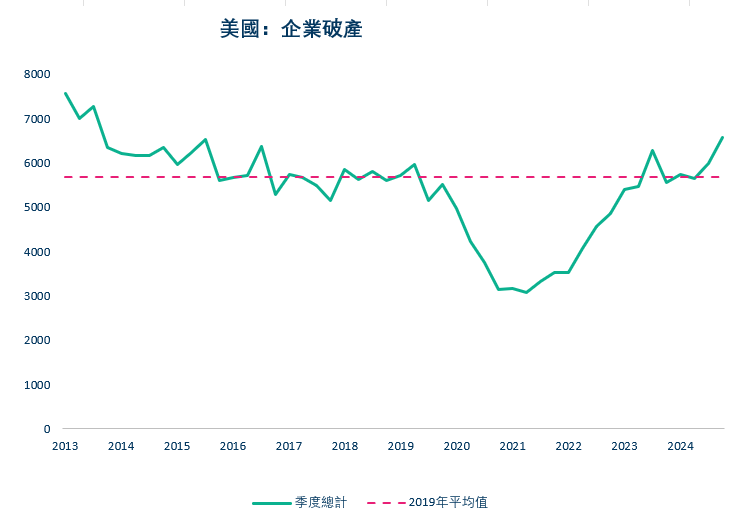
破產案件數量的增加,印證了企業困境。貿易戰與破產申請快速增加同步,目前數量比2019年平均水準高約15%,且連續三季如此(疫情以來首次)。雖然多數企業仍透過現金儲備或生產力提升來應對,但越來越多企業陷入脆弱。
同時,美國消費者在經歷疫情後通膨後,對進一步漲價接受度下降,「生活成本過高」的敘事可能使共和黨在11月期中選舉中付出代價。
Data for the graph in .xlsx format
全球貿易進一步受擾,但尚未顛覆
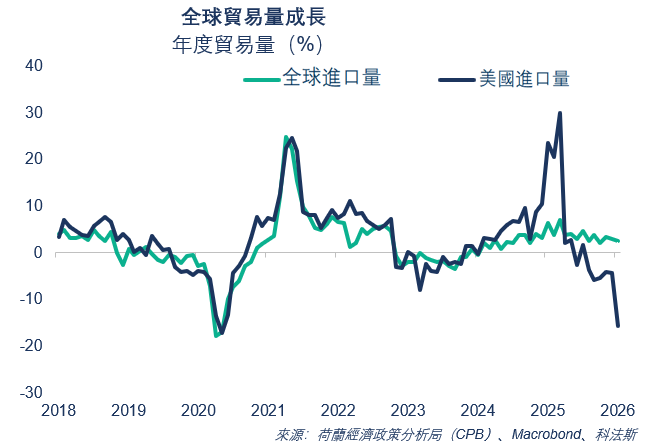
美國的關稅攻勢已在全球貿易中引發顯著動盪。最初,此舉加劇了商品貿易流量的波動:由於企業預期關稅生效而提前備貨,2025年第一季美國進口量較2024年同期激增25%。
其後,4月間宣布為期90天的休戰期,又觸發新一波採購。此波活動激增之後,隨後壓抑了美國進口,導致下半年進口下滑。最終,美國在2025年仍維持強勁的進口動能。
全年進口成長4.2%,較2024年的5.2%增幅呈現溫和放緩。此一動能促使美國貿易逆差持續存在,儘管縮減貿易逆差是美國政府透過關稅政策所宣示的目標之一。
Data for the graph in .xlsx format
此種不穩定性已對海運成本造成影響。 第一季運費並未出現反應,因航運商已預期關稅實施前會有貨物湧入。然而,第二波需求則出乎意料。與此同時,企業已縮減跨太平洋航線的運能,預期將有持續性的放緩。
結果:自5月初起,貨櫃運費在四週內飆漲70%,其中上海至洛杉磯航線更出現近120%的急劇漲幅。
關稅亦導致全球貿易的重組,或者更精確地說,加速了此一現象。關稅再度將「轉運國」此一概念置於鎂光燈下,該概念最早出現於2018年啟動的中美貿易戰脈絡中。
這些國家在美國與關稅攻勢主要目標中國之間扮演傳送帶的角色。但與往年不同的是,此次轉運國的選擇亦受到相對關稅動態的驅使。因此,原先即扮演轉運角色的國家,其功能更進一步擴大,受惠於較中國更為優惠的關稅待遇。
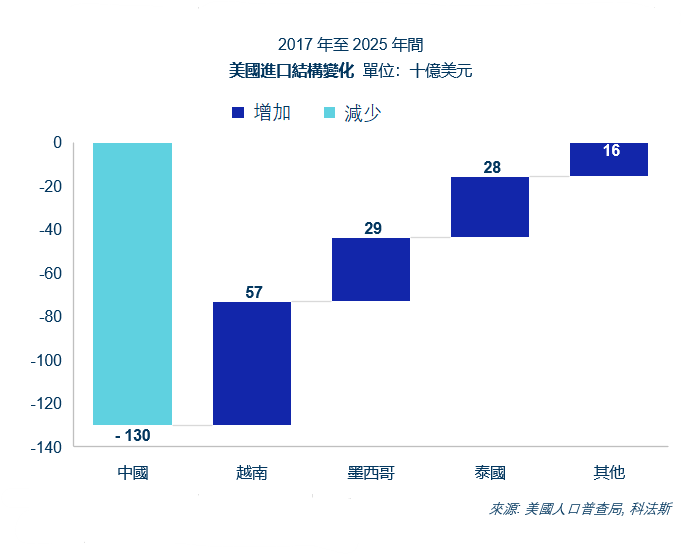
越南即為最顯著案例。2017年至2024年間,越南在美國進口中的佔比平均每年增加0.3個百分點,由2%上升至4.2%。單是2025年一年,即增加1.5個百分點,增幅為原先的五倍。美國自越南進口金額激增42%,約占美國自中國進口減少金額的近半數(44%)。與此同時,中國對越南的出口亦以相近幅度增加,顯示其作為中轉樞紐的角色。
儘管美國自泰國進口的增幅在金額上僅為越南的一半,但同樣與中國對泰國出口的成長同步發生。至於經常被提及為轉運國的墨西哥,其情況則較為模糊:2025年墨西哥對其美國鄰國的出口確實有所增加。然而,此一增幅為中國對墨西哥出口增幅的四倍,使其作為中轉站的角色相對受到質疑。
Data for the graph in .xlsx format
資料來源: 美國人口普查局, 科法斯
關稅工具的不確定未來
美國關稅迄今所造成的動盪,可能僅為第一幕。2026年2月20日,美國最高法院裁定依據《國際緊急經濟權力法》(IEEPA)課徵之關稅無效,此舉帶來新的不確定性。此涉及最初於「解放日」(2025年4月2日)宣布的多數所謂「對等」關稅,以及影響墨西哥、加拿大及中國的所謂「芬太尼」關稅。
然而,依據第232條款——該條款允許總統在特定進口被認定對國家安全構成威脅時實施措施,且具體鎖定金屬、汽車及木材產業——所課徵之關稅仍然有效。依據第301條款課徵之關稅亦然,該關稅主要針對中國,且大部分於唐納·川普首屆任期內即已實施。儘管如此,自2025年3月以來已徵收的2,720億美元關稅總額中,約有1,660億美元——即依據IEEPA徵收之部分——可能將退還給繳納該關稅的美國企業。
為取代IEEPA關稅,白宮迅速援引一項暫時性措施(1974年《貿易法》第122條),允許其課徵10%的普遍性關稅,最高可提高至15%,效期至7月24日止,且須經國會同意始得延長。此外,當局正著手嘗試運用其他法律工具,以複製被最高法院宣告無效的關稅制度。此可能特別包括依據第232條及第301條課徵額外關稅。
在此背景下,可歸結出三項主要啟示:
- 首先,行政當局仍堅定捍衛強硬關稅路線。因此,若為緩和荷莫茲海峽危機後能源通膨的潛在衝擊而迅速放寬限制,將構成重大政策轉向,且與其宣示的政策方針不符。據此,「TACO」——即「川普總是退縮」(Trump Always Chickens Out)——的假設在此方面看來極不可能成立。
- 其次,川普政府藉由依賴薄弱的法律論據,正加劇圍繞貿易的高度不確定性。倘若實施已近一年的關稅都可能被撤銷,經濟行為者要到何時方能視關稅制度為穩定?最高法院裁決後宣布的新關稅,其本身在法律上亦具有可爭議性,進一步推升不確定性。
- 第三,並無保證企業將持續無限期吸收成本,而不將日益增加的比重轉嫁給消費者。壓縮利潤率或依賴生產力提升的能力皆有極限。在2025年的關稅「短跑」之後,貿易戰現可能進入「馬拉松」階段:步調放緩、時間拉長,且可能更具通膨壓力。
1 依據勞工統計局(BLS)編製之企業投入物價指數「產業投入物價指數」衡量


